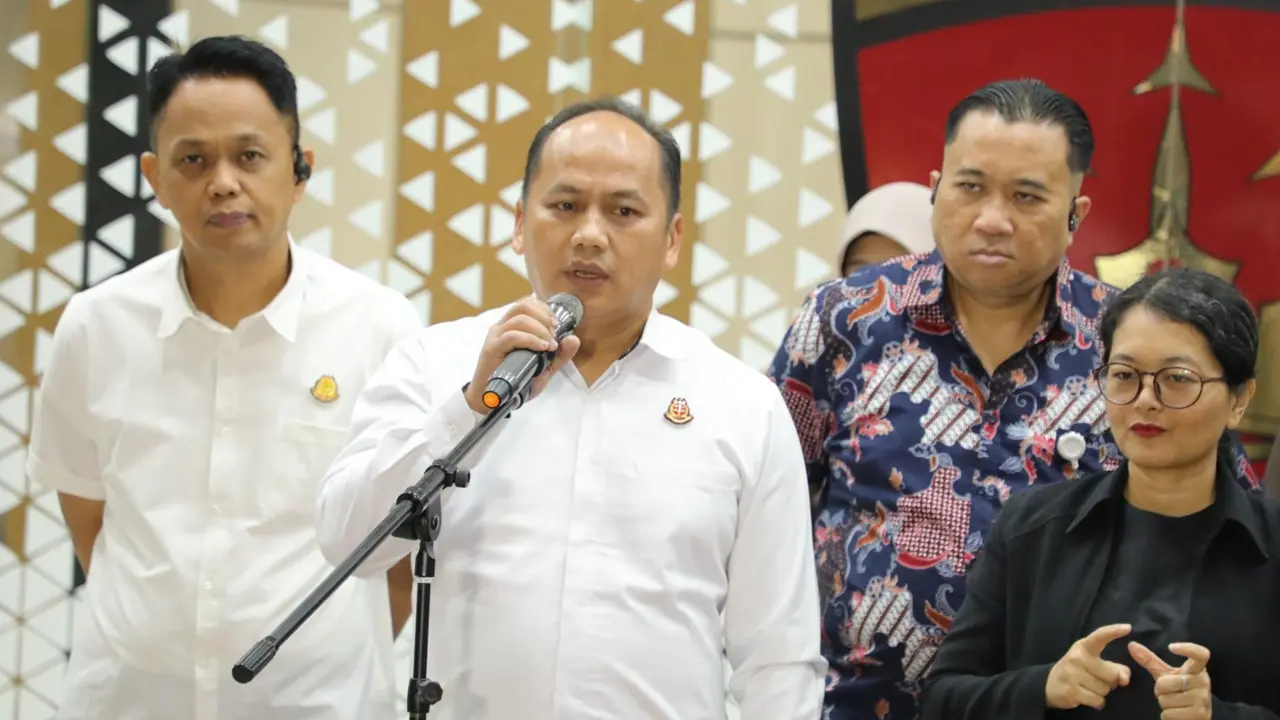
Jakarta, 15 September 2026 – Kejaksaan Agung memeriksa dua pegawai Direktorat Jenderal Bea dan Cukai sebagai saksi dalam pengembangan penyidikan dugaan tindak pidana korupsi yang berkaitan dengan kegiatan pertambangan PT PMM. Pemeriksaan dilakukan untuk mendalami sejumlah aspek yang dinilai memiliki hubungan dengan aktivitas perusahaan dan proses yang menjadi objek penyidikan. Keterangan kedua pegawai tersebut dibutuhkan untuk memperjelas rangkaian transaksi, administrasi, maupun kegiatan perusahaan yang bersinggungan dengan kewenangan kepabeanan. Penyidik juga mencocokkan keterangan para saksi dengan dokumen dan barang bukti lain yang telah dikumpulkan sebelumnya. Pemanggilan sebagai saksi tidak berarti keduanya terlibat dalam tindak pidana karena pemeriksaan dilakukan berdasarkan informasi yang dianggap mereka ketahui. Hasil pemeriksaan akan menjadi bagian dari upaya Kejagung membangun konstruksi perkara secara lebih lengkap.
Keterlibatan pegawai Bea Cukai dalam pemeriksaan sebagai saksi menunjukkan penyidik membutuhkan informasi yang berada dalam lingkup kewenangan instansi tersebut. Dalam perkara pertambangan, aktivitas perusahaan dapat bersinggungan dengan pemasukan maupun pengeluaran barang, penggunaan peralatan tertentu, serta berbagai dokumen yang harus tercatat dalam sistem administrasi. Informasi tersebut dapat membantu penyidik mengetahui apakah kegiatan perusahaan berjalan sesuai ketentuan yang berlaku. Data administratif juga dapat dibandingkan dengan dokumen internal perusahaan untuk melihat adanya kesesuaian atau perbedaan. Apabila ditemukan informasi yang belum jelas, penyidik dapat melakukan pemeriksaan lanjutan terhadap pihak lain yang memiliki pengetahuan mengenai proses tersebut. Langkah itu menjadi bagian dari metode penyidikan untuk menguji setiap fakta secara bertahap.
Kasus yang berkaitan dengan kegiatan pertambangan memiliki karakter kompleks karena melibatkan berbagai tahapan mulai dari perizinan hingga penjualan hasil produksi. Penyidik perlu memahami bagaimana kegiatan dilakukan, siapa yang memiliki kewenangan, dan bagaimana perusahaan memenuhi kewajiban administratifnya. Dokumen mengenai produksi, pengangkutan, transaksi, hingga pembayaran tertentu dapat menjadi bagian yang diperiksa apabila relevan dengan perkara. Keterangan saksi diperlukan untuk menjelaskan konteks dokumen sehingga penyidik tidak hanya mengandalkan data tertulis. Setiap informasi kemudian dapat dibandingkan dengan keterangan pihak perusahaan maupun instansi lainnya. Pendekatan tersebut membantu menentukan bagian mana yang diduga mengandung penyimpangan.
Kejagung juga perlu menelusuri aliran transaksi apabila dugaan korupsi dalam perkara tersebut berkaitan dengan keuntungan ekonomi yang diperoleh pihak tertentu. Rekening, pembayaran, kontrak, dan dokumen perusahaan dapat dianalisis untuk mengetahui hubungan antarpihak. Penyidik dapat memeriksa apakah terdapat transaksi yang tidak sesuai dengan kegiatan sebenarnya atau pembayaran yang memiliki tujuan tertentu. Apabila ditemukan aliran dana kepada individu maupun perusahaan lain, pemeriksaan dapat berkembang kepada penerima tersebut. Penelusuran keuangan menjadi penting karena dapat memberikan gambaran mengenai pihak yang memperoleh manfaat dari dugaan penyimpangan. Namun, setiap transaksi tetap harus diuji konteks dan keterkaitannya sebelum dapat dijadikan bagian dari konstruksi tindak pidana.
Pemeriksaan terhadap pegawai pemerintah juga dapat digunakan untuk mengetahui prosedur yang seharusnya diterapkan dalam aktivitas perusahaan. Penyidik membutuhkan pembanding antara aturan dan praktik yang berlangsung pada periode yang sedang diperiksa. Apabila terdapat penyimpangan prosedur, perlu diketahui apakah hal tersebut terjadi karena kesalahan administratif atau memiliki hubungan dengan tindakan yang disengaja. Perbedaan tersebut sangat penting dalam menentukan konstruksi hukum suatu perkara. Keterangan pejabat atau pegawai yang memahami sistem dapat membantu menjelaskan tahapan administrasi secara lebih terperinci. Dokumen resmi kemudian digunakan untuk menguji penjelasan tersebut.
Sektor pertambangan menjadi salah satu bidang yang membutuhkan pengawasan ketat karena memiliki nilai ekonomi besar sekaligus berkaitan dengan pengelolaan sumber daya alam. Kegiatan usaha harus memenuhi berbagai ketentuan mulai dari perizinan, produksi, lingkungan, hingga kewajiban kepada negara. Apabila pengawasan tidak berjalan optimal, terdapat risiko munculnya kegiatan yang tidak sesuai izin atau transaksi yang tidak tercatat secara benar. Kondisi tersebut dapat berdampak terhadap penerimaan negara maupun tata kelola sumber daya. Karena itu, penyidikan perkara korupsi di sektor pertambangan sering membutuhkan data dari berbagai lembaga. Koordinasi antarlembaga menjadi penting agar informasi yang diperoleh dapat memberikan gambaran lengkap mengenai aktivitas perusahaan.
Selain Bea Cukai, penyidik dapat membutuhkan keterangan dari pihak lain apabila dokumen maupun bukti menunjukkan adanya hubungan dengan kewenangan instansi berbeda. Pemeriksaan dapat mencakup pejabat, pegawai perusahaan, kontraktor, mitra usaha, maupun pihak yang mengetahui transaksi tertentu. Setiap saksi memiliki fungsi untuk menjelaskan bagian berbeda dari rangkaian perkara. Keterangan mereka kemudian disusun bersama dokumen dan bukti elektronik untuk membentuk kronologi. Apabila terdapat perbedaan informasi, penyidik dapat melakukan klarifikasi atau pemeriksaan tambahan. Proses tersebut diperlukan agar kesimpulan yang diambil memiliki dasar pembuktian yang kuat.
Penanganan kasus PT PMM juga dapat menjadi momentum untuk mengevaluasi pengawasan terhadap aktivitas pertambangan dan pergerakan komoditas hasil tambang. Integrasi data antarlembaga dapat membantu pemerintah mengetahui jumlah produksi, pengangkutan, penjualan, serta kewajiban yang harus dipenuhi perusahaan. Sistem digital memungkinkan data dibandingkan secara lebih cepat sehingga ketidaksesuaian dapat terdeteksi sejak awal. Pengawasan yang kuat dapat mengurangi ketergantungan pada pemeriksaan setelah dugaan pelanggaran terjadi. Transparansi juga membantu menciptakan persaingan usaha yang lebih sehat karena seluruh perusahaan menghadapi standar kepatuhan yang sama. Tata kelola yang baik pada akhirnya dapat meningkatkan perlindungan terhadap penerimaan dan sumber daya negara.
Kejaksaan Agung masih dapat melakukan pemeriksaan tambahan apabila keterangan dua pegawai Bea Cukai membuka informasi baru yang relevan dengan penyidikan. Penyidik dapat meminta dokumen tambahan maupun memanggil saksi lain untuk mengonfirmasi suatu fakta. Pemeriksaan terhadap pihak yang berstatus saksi harus tetap dibedakan dengan penetapan seseorang sebagai tersangka. Asas praduga tak bersalah berlaku terhadap seluruh pihak yang belum dibuktikan melakukan tindak pidana. Kejagung perlu memastikan setiap langkah hukum didasarkan pada alat bukti yang dapat dipertanggungjawabkan. Perkembangan penyidikan selanjutnya akan menentukan sejauh mana perkara tersebut berkembang dan siapa saja yang dinilai memiliki peran.
Pemeriksaan dua pegawai Bea Cukai terkait kasus pertambangan PT PMM pada akhirnya menjadi bagian dari upaya Kejagung memperkuat pembuktian dan memperjelas konstruksi perkara. Keterangan keduanya diperlukan untuk menjelaskan aspek administratif maupun aktivitas perusahaan yang memiliki hubungan dengan kewenangan kepabeanan. Penyidik masih perlu mencocokkan informasi tersebut dengan dokumen, transaksi keuangan, barang bukti elektronik, dan keterangan saksi lainnya. Pemanggilan sebagai saksi tidak otomatis menunjukkan keterlibatan dalam dugaan korupsi karena penentuan tanggung jawab harus berdasarkan bukti. Pengembangan perkara dapat terus dilakukan apabila ditemukan informasi mengenai pihak atau transaksi lain yang relevan. Hasil penyidikan diharapkan tidak hanya mengungkap dugaan penyimpangan, tetapi juga mendorong pengawasan sektor pertambangan yang semakin transparan dan akuntabel.